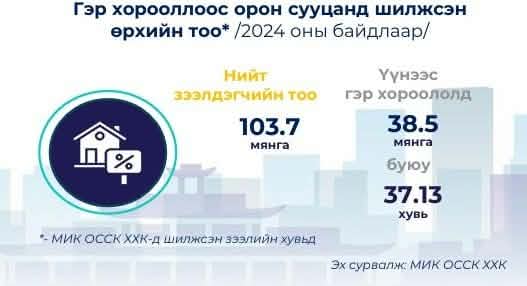
Зорилтот бүлэгт чиглэх ёстой ипотекийн зээл зохих эзэндээ тэр бүр хүрч чадахгүй байна. Үүнийг баримтаар, тоогоор баталгаажуулъя. Монголд 997 мянган өрх байгаагаас орон сууцгүй өрхийн тоо 695 мянга. Өөрөөр хэлбэл, нийт өрхийн 70 хувь нь орон сууцгүй, гэр хороололд амьдардаг гэсэн үг. Гэтэл ипотекийн зээлийн хөтөлбөр хэрэгжиж эхэлсэн 2013 оноос хойших 11 жилийн хугацаанд буюу 2024 оны байдлаар 103.7 мянган иргэн тус зээлд хамрагдаж, байртай болжээ /Эх сурвалж: МИК ОССК ХХК/. Харин эдгээр иргэний ердөө 37.1 хувь буюу 38.5 мянга нь гал түлдэг зуухаа, утаа гаргадаг яндангаа хананаасаа халдаг халуун устай байраар сольжээ. Угтаа энэ зээл дундаж болон түүнээс доогуур орлоготой, өөрийн гэсэн орон сууцгүй, гэр хорооллолд амьдардаг иргэд рүү чиглэх учиртай ч үндсэн үүргээ хэрхэн биелүүлж байгааг дээрх тоо илтгэнэ.
Иргэн А ипотект хамрагдах хүсэлт гаргаад 4 жил болсон ч байргүй хэвээр, түрээсийн байранд ₮45 сая зарцуулжээ
Нэгэн жишээ. Иргэн А 30 нас хүрээгүй, залуу үеийн төлөөлөл. Ипотекийн зээлд хамрагдахаар 3 банканд хүсэлт өгөөд 4 жил орчмын нүүрийг үзэж байна. Гэвч дараалал их байгаа гэх шалтгаанаар одоо хэр хүсэлт нь шийдэгдээгүй. Анх хүсэлт гаргасан банкных нь дарааллаар бол түүнээс нэг жилийн өмнө хүсэлт гаргасан иргэдийнх одоо дөнгөж шийдэгдэх аядаж байгаа. Энэ байдлаар тэрбээр дахиад жил гаруй хүлээх нь. Харин 2 дахь банкны хүсэлт нь хаачсан нь мэдэгдэхгүй алга болж, түүнээс хойно хүсэлт гаргасан иргэн ар өврийн хаалгаар байртай болсныг тэрбээр ярьсан. Ингээд дахин нэг банканд хүсэлтээ өгсөн ч бас л дараалал ихтэй гэх шалтгаанаар хүлээгдэж буй. Иргэн А хэзээ байртай болохоо мэдэхгүй. Ингээд 4 жил орчмын хугацаанд тэрбээр түрээсийн байранд ₮45 сая зарцуулснаа ярьсан. Хайртай бүсгүйтэй ч өөрийн гэсэн орон байртай болсныхоо дараа хүүхэдтэй болохоор төлөвлөж байгаа гэсэн юм. Өөрөөр хэлбэл, байр нь залуучуудын гэр бүл төлөвлөлтөд ч нөлөөлж байна.
Ипотект хүсэлт гаргасан иргэдэд ₮8 их наяд хэрэгтэй
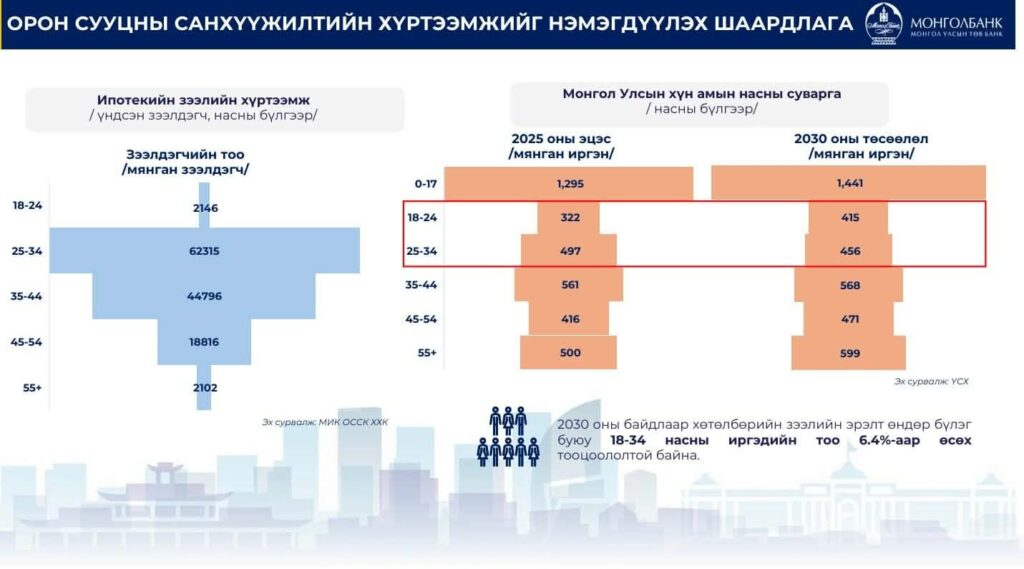
Монгол өрхийн тоо жилд 20 мянгаар нэмэгддэг байсан бол сүүлийн жилүүдэд буурч, өнгөрсөн жил 16 мянга гаруй залуус айл гэр болжээ. Харин ипотекийн зээлд хамрагдсан иргэдийг насны бүлгээр нь авч үзвэл, 25-44 насныхан зонхилж байна. Тодруулбал, 2025 оны байдлаар тус зээлд хамрагдсан 130 мянган иргэний 65 мянга буюу 50 хувь орчим нь 18-34 насны залуучууд байна. Гэтэл 2030 оны байдлаар ипотекийн зээлийн эрэлт өндөр бүлэг буюу 18-34 насны иргэдийн тоо 6.4%-аар өсөх тооцоолол гарчээ /Эх сурвалж: МИК ОССК ХХК/. Өөрөөр хэлбэл, ипотекийн зээлд хамрагдах насны иргэдийн тоо өсөхийн хэрээр энэ зээлийн хөтөлбөрийн эрэлт төдий хэр нэмэгдэнэ гэсэн үг. Гэтэл зээлийн эх үүсвэр хязгаартай. Тухайлбал, ипотекийн зээлд жилд дунджаар 8000-10,000 орчим иргэн хамрагддаг. Үүнд нэг их наяд төгрөг зарцуулдгийн 40 хувь буюу ₮400 тэрбумыг Монголбанк, мөн энэ хэмжээний санхүүжилтийг Хуримтлалын сан, үлдсэн 20 хувь буюу ₮200 тэрбумыг банкууд гаргадаг. Гэтэл өнөөдрийн байдлаар ипотекийн зээлд хамрагдахаар хүсэлт гаргасан иргэдийн санхүүжилтийн хэмжээ ₮8 их наяд орчимд хүрсэн байна. Үүний ₮6.4 их наяд нь Улаанбаатарт бол ₮1.5 их наяд нь орон нутагт. Өөрөөр хэлбэл, өнөөдөр ипотекийн зээлд хамрагдах хүсэлт гаргасан иргэн 8 жил орчмын дараа л байрандаа орох боломжтой болно. Энэ нь иргэдийн энэ зээлд хамрагдах эрэлт өндөр ч хүлээх хугацаа урт байгааг харуулж байгаа юм. Түүнчлэн ипотекийн зээлийн хүү арилжааны нөхцөлтэй орон сууцны зээлийн хүүгээс 10 нэгж хувиар бага байгаагаас гадна Монголбанкны хүлээх алдагдал өндөр байгааг албаныхан онцолж байна. Иргэдийн орон сууцны хэрэгцээ, ипотекийн зээлд хамрагдах эрэлт цаашид ч өснө. Гэтэл санхүүжилт нь энэ эрэлтийг хангаж чадахгүйд хүрээд байна. Иймээс зах зээлийн эрэлт, зарчимд тулгуурласан байдлаар урт хугацааны шийдэл боловсруулах хэрэгтэй байна.
Ипотекийг 6-14 хувь хүртэл шаталсан хүүтэй болгохоор судалж байна
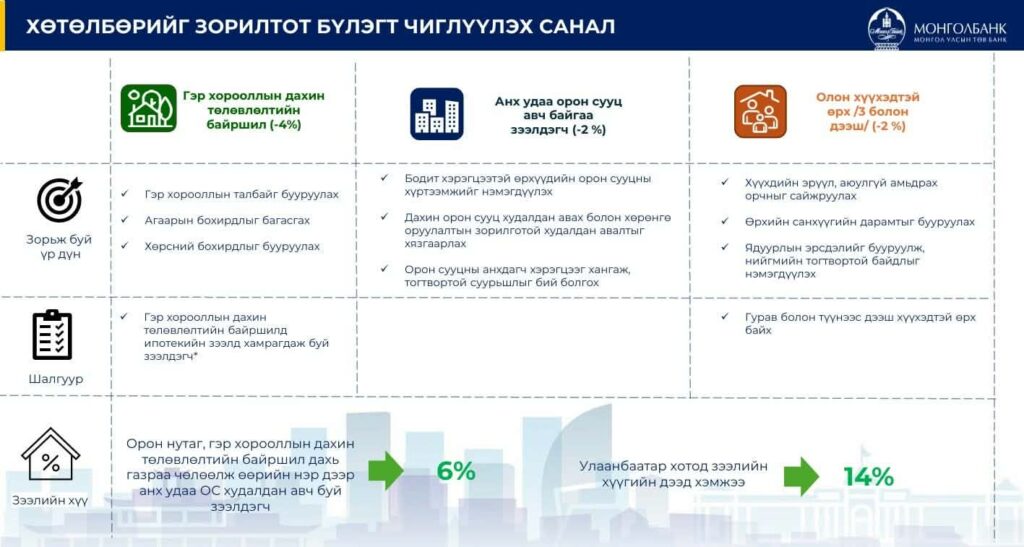
Ипотекийн зээлийн хөтөлбөрийг илүү зорилтот бүлэг рүү чиглүүлж, урт хугацаанд тогтвортой хэрэгжүүлэх шаардлага үүссэн. Энэ хүрээнд Монголбанк зээлийн хүүг гэр хорооллоос байртай болж байгаа болон анх удаа орон сууц авч байгаа, олон хүүхэдтэй зэргийг харгалзан 6-14 хувь хүртэл шаталсан хүүтэй болгохоор судалж байна. Энэ талаар Монголбанкны Дотоод зах зээлийн үйл ажиллагааны хэлтсийн захирал Б.Мөнхзул “Одоо хэрэгжиж байгаа ипотекийн зээлийн хөтөлбөр зах зээлийн хүүгээс 3 дахин бага буюу 6 хувийн хүүгийн санхүүжилтээр эрэлтийг хангах гэж оролдож байна. Энэ бол урт хугацааны шийдэл биш. Учир нь хямд үнэтэй бүтээгдэхүүнийг хүн бүр л авахыг хүснэ. Иймээс шинэчлэлийн бодлого нь өндөр эрэлтийг хэрхэн үр дүнтэй хангах, хүүг зах зээлийн зарчимтайойртуулахад чиглэж байна. Ингэхдээ 6 хувийн хүүг шууд 10 хувь болгохгүй. 6, 8, 10, 12, 14 гэх мэт шаталсан хүүтэй, хэрэглэгчийн одоогийн нөхцөлд тохирсон байдлаар хүүг тогтооно. Тухайлбал, орон нутаг, алслагдсан дүүрэгт байр авч байвал хүү 6 хувь, анх удаа орон сууц авч байвал 2 хүртэл хувиар хөнгөлнө гэх мэт зохицуулалтыг тусгаж байгаа” хэмээсэн юм.
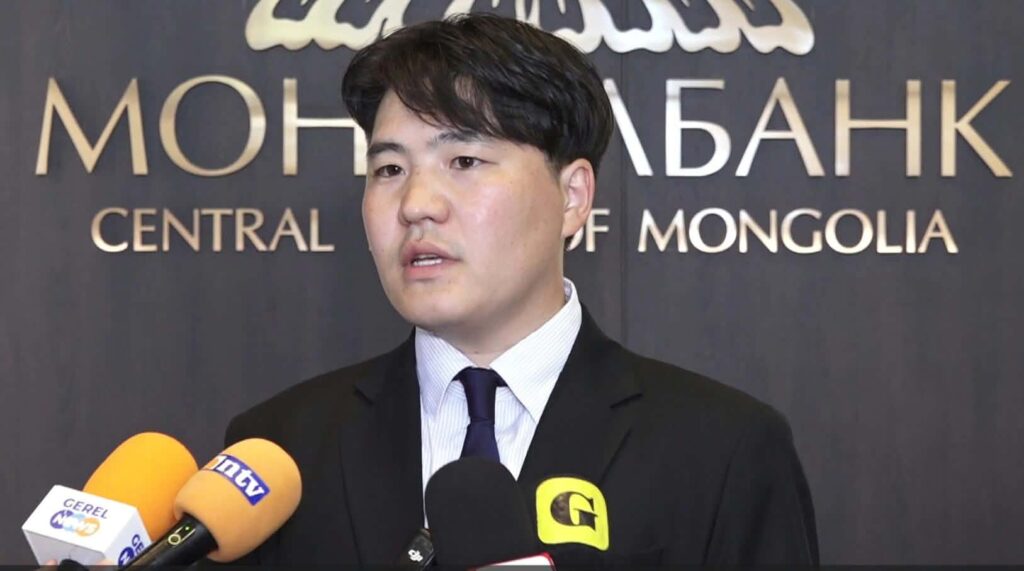
Орон сууцны санхүүжилттэй холбоотой Монголбанкны дэвшүүлж байгаа бодлого богино хугацаандаа бол журамд оруулж байгаа өөрчлөлт. Харин урт хугацаандаа хөтөлбөрийг санхүүжүүлэхэд чиглэжээ.
Ипотекийн зээлийн нэгдсэн мэдээллийн системийг бүтээж байна
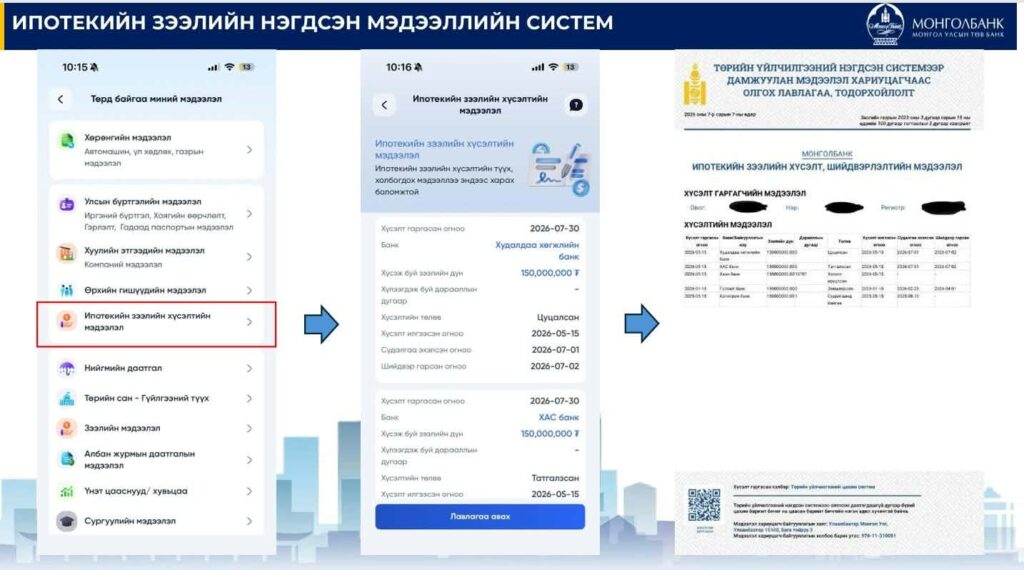
Түүнчлэн өнөөдрийн нөхцөл байдал ипотекийн зээлд хамрагдах хүсэлт гаргасан иргэн дарааллын хэдэд яваагаа мэдэх боломжгүй байгаа. Энэ нь урдуур хүн орох, авлига, хээл хахууль бойжих шалтгаан болсон. Иргэдийг ипотекийн зээлд хамруулах үнэ ханш тогтсон бөгөөд ₮10-20 сая хүрээд байгаа нь ч нууц биш. Мөн иргэдийн энэ их хэрэгцээг ашиглан, “Ипотек шийдэж өгнө” гэх зар хөвөрч, эхнээсээ залилуулах тохиолдол ч гарч байна. Тэгвэл Монгол банкнаас үүнийг шийдэх зорилгоор “И-Монголиа академи” УТҮГ-тай хамтран Ипотекийн зээлийн нэгдсэн мэдээллийн системийг бүтээж, нэвтрүүлэхэд бэлэн болсон байна. Тус систем ашиглалтад орсноор ипотекийн зээлд хамрагдах хүсэлт гаргасан иргэн дарааллын хэдэд явж байгаа, өмнө нь хэчнээн хүн байгаа, хэдий хугацаанд хүлээхээ мэдэж, хяналт тавихаас гадна байр зарж байгаа иргэн, аж ахуйн нэгж ч тухайн иргэн хэзээ зээлд хамрагдах талаарх мэдээллийг авах боломж бүрдэнэ.
Ипотекийн зээлийн шаталсан хүү болон Ипотекийн зээлийн нэгдсэн мэдээллийн системийн талаар нийтлэлийн эхэнд дурдсан иргэн А-гаас тодруулахад “Санхүүжилт хүрэхгүй байгаа нь удаан хүлээхэд хүргэж байгаа. Иймээс шаталсан хүүг дэмжиж байна. Гол нь шударга, ил тод байх ёстой. Яг зорилтот бүлэг болон залуучууд руугаа чиглүүлэх хэрэгтэй. Банкууд дарааллын хэдэд байгааг хэлдэггүй” хэмээсэн. Иргэдийн хувьд ипотекийн зээлд хамрагдах дараалал их байгааг шийдэж байвал 6-14 хувийн шаталсан хүүг дэмжиж байлаа. Ингэхдээ удаан хүлээдэггүй, хүү нь аль болох бага, уян хатан байх шаардлагатай хэмээлээ.